


Calculadora Empréstimo Pessoal
0.00.00 Avaliações
Especificações do aplicativo
- Versão
- 2.0.8
- Atualizado em
- Licença
- Free
- Downloads
- 100.000+
- Desenvolvedor
- Tresor Tech
- Categorias
- Viagem e Turismo
- Plataforma
- Android
Capturas de tela
 Análise por AppCompare
Quando preciso entender rapidamente o custo de um empréstimo, a primeira coisa que procuro não é uma promessa de aprovação, mas uma forma clara de transformar juros e parcelas em números que eu consiga comparar. É justamente aí que a Calculadora Empréstimo Pessoal tenta ser útil. Desenvolvida pela Tresor Tech, ela é uma aplicação gratuita de viagens e turismo no sentido amplo das ferramentas financeiras para quem está planejando gastos, deslocamentos ou decisões pessoais, embora seu foco prático esteja nos cálculos de crédito, juros e câmbio.
Minha impressão é positiva, mas com uma ressalva importante: eu vejo este aplicativo como uma ferramenta de preparação e conferência, não como um substituto para a proposta oficial de um banco. Ele ajuda a organizar uma decisão antes de assumir uma dívida, principalmente quando eu quero testar cenários diferentes sem depender de uma planilha. Ao mesmo tempo, uma calculadora só é tão boa quanto os valores inseridos. Se eu ignorar tarifas, impostos ou condições específicas do contrato, o resultado pode parecer mais confortável do que realmente será.
Uma calculadora simples para colocar o empréstimo em perspectiva
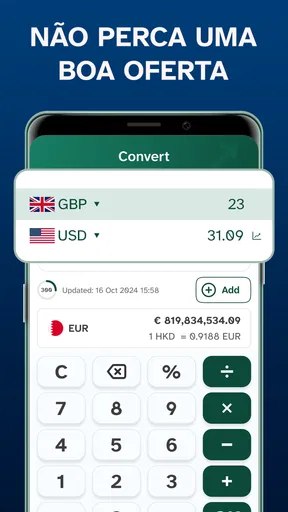
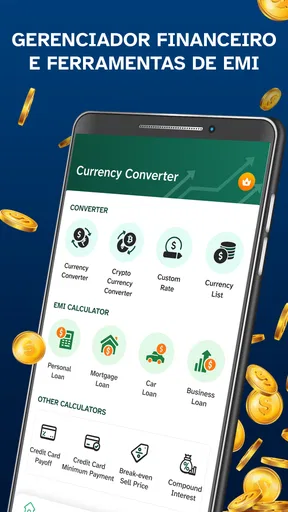
O ponto forte está na proposta direta. Em vez de misturar notícias, ofertas e publicidade financeira, o aplicativo se concentra na ideia de calcular empréstimo, juros e câmbio em um mesmo espaço. Para mim, isso é mais interessante do que parece, porque muitas decisões do dia a dia juntam essas três coisas: uma viagem pode ser paga no cartão, financiada com crédito pessoal ou comparada com uma conversão de moeda.
Em um cenário comum, eu poderia estar planejando uma viagem e pensando em parcelar passagens, hospedagem e despesas. Antes de aceitar crédito, consigo usar a calculadora para visualizar o impacto de diferentes valores e taxas. O benefício não é descobrir uma “melhor” opção automaticamente, e sim perceber como uma pequena mudança na taxa ou no prazo altera o total. Essa diferença costuma ficar escondida quando olho apenas para o valor da parcela.
O fato de ser gratuita também reduz a barreira para experimentar. A aplicação está disponível sem custo inicial, embora existam compras integradas entre 3,09 € e 11,99 € quando processadas pelo Google Play. Eu recomendaria verificar com atenção qualquer tela de pagamento antes de confirmar uma função ou recurso, especialmente se a intenção for apenas fazer uma consulta ocasional. Para uma necessidade pontual, a versão gratuita pode ser suficiente; para uso frequente, o usuário precisa avaliar se o valor adicional realmente compensa.
A aplicação tem classificação PEGI 3, portanto apresenta uma proposta adequada para um público amplo. Isso não significa que uma criança deva tomar decisões financeiras, naturalmente. O cálculo pode ser simples, mas interpretar juros, endividamento e câmbio exige maturidade. Eu usaria a classificação como indicação de acessibilidade do conteúdo, não como recomendação para menores administrarem empréstimos sozinhos.
O que eu observo ao simular um empréstimo
O primeiro cuidado é separar três perguntas diferentes: quanto vou pagar por mês, quanto vou pagar no total e quanto desse total corresponde ao custo do crédito. Muitas pessoas param na primeira resposta porque uma parcela baixa parece confortável. Eu prefiro registrar os três resultados, mesmo que o aplicativo apresente a informação de forma resumida, e depois comparar com o orçamento mensal real.
Vale a pena ler antes de escolher
Football League 2026 transforma partidas rápidas num ritual de bolso
Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho
Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso
Piano Crianças Música Canções mostra o que falta aos jogos musicais
Dragon Mania: A Lenda entre dragões, notificações e sessões curtas
Google Notícias organiza a leitura, mas deixa a conversa de fora
Um fluxo de uso que considero particularmente útil é começar pelo limite que cabe no orçamento, e não pelo valor que eu gostaria de pedir. Primeiro defino quanto posso pagar sem comprometer despesas essenciais. Depois testo prazos e taxas dentro dessa margem. Esse método evita que eu escolha um empréstimo maior apenas porque a parcela inicial parece pequena. A calculadora funciona melhor quando é usada para impor limites, não para justificar uma compra que já decidi fazer.
Outra prática importante é repetir o cálculo com mais de um cenário. Eu faria uma simulação otimista, usando a taxa anunciada, e outra conservadora, com uma taxa maior ou um prazo diferente. Se a decisão só parece viável no cenário mais favorável, isso já é um sinal de alerta. Essa comparação é uma das maneiras mais inteligentes de usar uma ferramenta desse tipo, porque transforma um número isolado em uma faixa de possibilidades.
Também vale guardar os resultados ou anotá-los antes de conversar com o banco. Assim, eu consigo comparar a proposta recebida com a expectativa que tinha formado. Se a instituição apresentar uma parcela semelhante, mas um total muito maior, o problema pode estar em tarifas, seguros ou impostos que não entraram na primeira simulação. O aplicativo não elimina essa conferência; ele torna a diferença mais visível.
Juros: onde uma leitura rápida pode enganar
Eu não trataria o campo de juros como um detalhe decorativo. É essencial confirmar se a taxa informada é mensal ou anual e se o método usado pelo contrato corresponde ao método da calculadora. Uma taxa aparentemente pequena, repetida durante muitos meses, pode aumentar bastante o custo final. Se eu preencher o período errado, o resultado perde valor mesmo que a interface seja fácil de usar.
Há ainda uma diferença entre uma estimativa matemática e uma oferta de crédito. A proposta real pode incluir custo efetivo total, impostos, tarifas administrativas, seguros opcionais ou condições para antecipação. Por isso, uso a aplicação para fazer uma triagem: elimino cenários claramente caros e identifico perguntas que preciso fazer ao credor. Não considero o número calculado uma promessa do que será cobrado.
Um detalhe prático que muita gente deixa de lado é o efeito de antecipar parcelas. Dependendo do contrato, pagar antes pode reduzir parte dos juros futuros, mas isso precisa ser confirmado com a instituição. Eu não assumiria que o total mostrado pela calculadora continuará igual se eu quitar antecipadamente, nem que toda antecipação terá o mesmo benefício. A ferramenta ajuda a visualizar o plano original; a regra de quitação pertence ao contrato.
O mesmo raciocínio vale para atrasos. Uma simulação regular não representa multas e encargos de uma parcela vencida. Se o orçamento já está apertado, eu consideraria esse risco antes de contratar. Um empréstimo que cabe apenas quando tudo ocorre perfeitamente pode deixar de ser adequado diante de uma despesa inesperada.
Câmbio e planejamento de viagem no mesmo raciocínio
A presença do câmbio combina com a categoria de viagens e turismo, mas eu usaria essa parte com um cuidado específico: uma conversão de moeda é uma fotografia, não necessariamente o valor final que aparecerá na compra. O banco, o cartão ou a casa de câmbio podem aplicar uma cotação própria e outros custos. Portanto, quando planejo uma viagem, deixo uma margem em vez de converter o orçamento no limite exato.
Um uso interessante é comparar a dívida na moeda local com o gasto previsto em outra moeda. Suponha que eu esteja pensando em financiar uma viagem: posso estimar o custo total do empréstimo e, separadamente, converter o orçamento estrangeiro. Depois comparo o compromisso mensal com a duração da viagem. Essa visão evita tratar a viagem como se terminasse no dia do retorno; as parcelas continuam chegando depois.
Eu também evitaria usar a calculadora de câmbio para decidir sozinho entre dinheiro, cartão e crédito. Ela pode ajudar a organizar valores, mas não substitui a verificação da cotação aplicada no momento da transação. Em viagens internacionais, a diferença entre a taxa exibida e a taxa efetivamente cobrada pode mudar o orçamento. A melhor prática é usar o resultado como referência e confirmar o valor final no meio de pagamento escolhido.
Onde a aplicação realmente economiza tempo
Para mim, o ganho mais concreto é reduzir o trabalho de abrir uma planilha toda vez que quero testar uma hipótese. Isso é especialmente útil quando estou comparando um prazo curto com outro mais longo, ou quando quero saber se uma compra planejada deve ser adiada. Uma ferramenta dedicada tende a tornar a pergunta mais imediata: “quanto isso pesa por mês e no total?”
Ela também pode ser útil em conversas familiares. Se duas pessoas estão decidindo se uma viagem, reforma ou compra deve ser financiada, números organizados ajudam a tirar a discussão do campo da impressão. Eu apresentaria o valor mensal, o custo total e o impacto no orçamento, sem usar a simulação como argumento definitivo. O objetivo é melhorar a conversa, não vencer a discussão.
Outro uso menos óbvio é testar a diferença entre financiar agora e esperar para juntar parte do dinheiro. Eu simularia apenas o montante que faltaria, em vez de financiar toda a compra. Essa abordagem pode reduzir juros e também mostra quanto tempo de poupança seria necessário. Mesmo que o aplicativo não tome essa decisão por mim, ele oferece uma base prática para comparar dívida parcial, dívida total e pagamento à vista.
Na versão atual, a 2.0.8, eu esperaria uma experiência mais madura do que em uma ferramenta recém-lançada, mas ainda manteria o hábito de conferir cada entrada. O aplicativo foi lançado em 13 de março de 2026 e já ultrapassou cem mil instalações, o que indica que encontrou um público interessado. Ainda assim, popularidade não substitui a minha própria conferência dos cálculos e das condições de uso.
A principal limitação: cálculo não é aconselhamento financeiro
A fraqueza mais importante não está necessariamente na matemática, mas no alcance da proposta. Uma calculadora pode mostrar uma parcela e um total, porém não sabe se eu tenho reserva de emergência, outras dívidas, renda instável ou despesas sazonais. Ela também não conhece a qualidade da oferta que recebi. Se eu procurar uma resposta pronta sobre “devo contratar este empréstimo?”, provavelmente vou me frustrar.
Eu também não usaria a aplicação como único instrumento para comparar instituições. O ideal é colocar lado a lado o custo efetivo total, as tarifas, as condições de atraso, a possibilidade de amortização e o valor líquido realmente recebido. Se uma proposta desconta custos antes de liberar o dinheiro, o valor financiado pode não ser igual ao valor que chega à minha conta. Essa é uma diferença que uma simulação básica pode não refletir sem os campos adequados.
As compras integradas são outro ponto que merece atenção. Como o aplicativo é gratuito, eu começaria pelo uso básico e só consideraria pagar se encontrasse uma vantagem clara para minha rotina. Não vejo sentido em adquirir algo adicional apenas para calcular um empréstimo uma única vez, sobretudo porque posso confirmar o resultado com a proposta oficial. Para quem faz simulações frequentes, o custo pode ser aceitável, mas eu não assumiria que pagar torna o cálculo automaticamente mais completo.
Também há uma limitação de contexto. A ferramenta pode ajudar tanto em empréstimos quanto em câmbio, mas esses temas obedecem a regras e custos diferentes. Misturar os dois em uma mesma decisão exige disciplina. Eu manteria anotações separadas para a dívida e para o orçamento da viagem, depois faria a comparação final. Assim, não confundo uma cotação cambial com o custo total do financiamento.
Para quem eu recomendaria e quem deveria escolher outra opção
Eu recomendaria a Calculadora Empréstimo Pessoal para quem quer uma primeira leitura dos números antes de pedir crédito, para viajantes que precisam estimar gastos em outra moeda e para pessoas que preferem uma ferramenta rápida a uma planilha. Ela é especialmente adequada a quem aceita fazer a própria conferência e entende que o resultado é uma estimativa de planejamento.
Também vejo valor para quem está tentando diminuir o impulso de comprar. Antes de clicar em “contratar”, abrir a calculadora e testar o custo total pode criar uma pausa útil. Se o valor final surpreender, o usuário ganha uma oportunidade de reduzir o montante, aumentar a entrada ou esperar. Esse pequeno atrito pode ser mais importante do que qualquer recurso sofisticado.
Eu escolheria uma planilha ou uma aplicação financeira mais completa quando precisasse acompanhar várias dívidas, despesas recorrentes, amortizações e metas de longo prazo. Para comparar propostas de bancos com muitos componentes, uma ferramenta que permita registrar o custo efetivo total e diferentes tarifas seria mais apropriada. Da mesma forma, quem precisa de orientação personalizada deveria conversar com um profissional qualificado, não esperar que uma calculadora avalie sua situação.
O requisito de sistema é Android 7.0 ou superior, então a compatibilidade cobre aparelhos relativamente antigos. Ainda assim, eu verificaria o funcionamento no meu dispositivo antes de depender dela em uma viagem ou em uma reunião com o banco. Uma calculadora financeira precisa estar disponível justamente quando surge a dúvida, e não apenas quando estou em casa com tempo para resolver problemas técnicos.
Meu veredito depois de colocar a proposta em prática
Eu considero a aplicação uma boa ferramenta de apoio para transformar empréstimos, juros e câmbio em decisões mais concretas. Seu melhor papel é servir como uma etapa intermediária entre o desejo de comprar e a assinatura de um contrato. Ela me ajuda a testar limites, comparar prazos e perceber que uma parcela aparentemente pequena pode esconder um custo total significativo.
Minha recomendação vem com uma regra simples: use o aplicativo para fazer perguntas melhores, não para encerrar a investigação. Confira se a taxa é mensal ou anual, compare o total com o orçamento, confirme tarifas e leia a proposta oficial. Para uma viagem, deixe margem para variação cambial e lembre que as parcelas continuarão depois das férias.
No fim, eu indicaria a Calculadora Empréstimo Pessoal a quem quer uma forma prática e gratuita de começar esse planejamento, especialmente quando a decisão envolve uma compra pessoal ou uma viagem. Eu não a escolheria como sistema completo de gestão financeira nem como substituta de aconselhamento. O maior valor está em tornar o custo da dívida visível antes que ele se torne permanente; se você usar a ferramenta com esse objetivo, ela pode ser uma aliada bastante sensata.
Prós
- Permite simular parcelas antes de contratar o empréstimo.
- Ajuda a comparar prazos e diferentes valores financiados.
- Interface simples
- adequada para usuários sem experiência financeira.
- Resultados rápidos
- facilitando decisões durante o planejamento.
- Pode auxiliar no controle do orçamento mensal e da capacidade de pagamento.
Contras
- As simulações não garantem aprovação nem representam uma proposta oficial.
- Taxas e condições podem variar conforme o banco ou instituição financeira.
- Pode não incluir todos os encargos
- seguros e tarifas do contrato real.
- Exige atenção ao informar dados para evitar resultados incorretos.
- Não substitui orientação financeira profissional em decisões de alto valor.
Perguntas frequentes sobre Calculadora Empréstimo Pessoal
O que é a Calculadora Empréstimo Pessoal e para que ela serve?
A Calculadora Empréstimo Pessoal é uma ferramenta criada para ajudar a estimar as condições de um empréstimo antes de fazer uma solicitação. Ao informar o valor desejado, o número de parcelas e uma taxa de juros aproximada, o usuário consegue visualizar uma previsão das prestações e do custo total. Ela é útil para comparar cenários, organizar o orçamento e evitar decisões financeiras tomadas sem planejamento.
Como calcular uma simulação de empréstimo no aplicativo?
Para realizar uma simulação, normalmente é necessário inserir o valor que pretende solicitar, a quantidade de parcelas e a taxa de juros oferecida pela instituição financeira. Depois de confirmar os dados, a calculadora apresenta uma estimativa do valor de cada prestação e do total a pagar. É importante conferir se a taxa informada é mensal ou anual e preencher todos os campos corretamente para obter um resultado mais próximo da realidade.
Os resultados apresentados pela Calculadora Empréstimo Pessoal são exatos?
Não necessariamente. Os valores exibidos são estimativas baseadas nas informações inseridas pelo usuário e podem não incluir tarifas, impostos, seguros, encargos administrativos ou outras condições específicas do banco e da financeira. Além disso, cada instituição pode utilizar métodos diferentes para calcular juros. Por isso, use o resultado como referência para planejamento e confirme sempre o Custo Efetivo Total diretamente com o credor antes de contratar.
A aplicação solicita dados pessoais ou oferece empréstimos diretamente?
Uma calculadora de empréstimos normalmente funciona apenas como ferramenta de simulação e não substitui uma instituição financeira. Dependendo da versão, ela pode não exigir informações sensíveis, como documentos, dados bancários ou senhas. Antes de preencher qualquer informação, verifique as permissões solicitadas, a política de privacidade e a reputação do aplicativo. Nunca forneça dados confidenciais se a finalidade da aplicação for apenas realizar cálculos.
A Calculadora Empréstimo Pessoal funciona sem internet e está disponível para Android e iOS?
A disponibilidade offline e a compatibilidade podem variar conforme a versão do aplicativo e a loja utilizada para download. Algumas calculadoras realizam todos os cálculos no próprio dispositivo, enquanto outras dependem de conexão para carregar anúncios, atualizar informações ou acessar recursos adicionais. Antes de instalar, confira os requisitos na Google Play ou na App Store, além da data da última atualização e das avaliações de outros usuários.


